Mengalami stres akibat masalah keuangan menjadi hal yang sangat umum dialami oleh banyak orang. Pengeluaran yang tidak terkendali, tagihan yang datang silih berganti, hingga minimnya dana darurat seringkali menjadi pemicu utamanya. Rasa cemas ini bukan hanya berdampak pada kesehatan mental, tetapi juga dapat mengganggu produktivitas dan kualitas hidup.
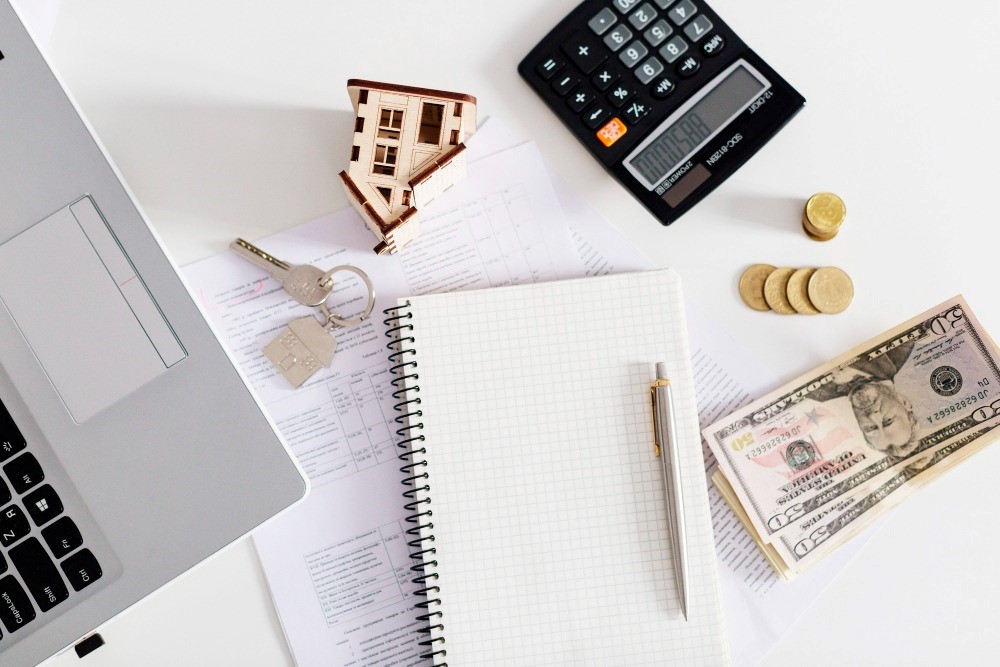
Salah satu cara paling efektif untuk mengurangi stres finansial adalah dengan menyusun anggaran sederhana. Anggaran yang dibuat tersebut dapat memberikan kendali atas arus kas pribadi, memastikan setiap rupiah memiliki tujuan, dan membantu setiap individu merasa lebih aman secara finansial.
Berikut adalah 6 langkah praktis untuk membuat anggaran sederhana beserta strateginya, yang dapat membantu Anda meredakan stres finansial, antara lain:
Table of Contents
Toggle1. Identifikasi seluruh pemasukan
Langkah pertama mengurangi stres finansial adalah memahami berapa banyak uang yang benar-benar dimiliki setiap bulan. Catat seluruh sumber pemasukan, mulai dari gaji tetap, bonus, pendapatan usaha sampingan, hingga penghasilan pasif.
Dengan mengetahui total pemasukan secara keseluruhan, Anda memiliki dasar yang jelas untuk merancang alokasi keuangan. Tanpa data-data ini, anggaran hanya akan menjadi perkiraan yang sulit dijalankan karena jumlahnya tidak pasti.
2. Kelompokkan pengeluaran berdasarkan kategori
Setelah mengetahui total pemasukan, tahap berikutnya adalah mencatat semua pengeluaran. Kelompokkan pengeluaran ke dalam kategori, agar lebih mudah dianalisis, seperti :
- Kebutuhan pokok : sewa rumah, listrik, air, belanja bulanan, dan transportasi.
- Kewajiban finansial : cicilan kredit, pinjaman, iuran rutin.
- Tabungan dan investasi : dana darurat, emas reksadana, deposito.
- Gaya hidup : hiburan, nongkrong, liburan, atau hobi.
Dengan pengelompokan ini, Anda dapat melihat dengan jelas area mana yang menghabiskan dana paling besar, serta peluang untuk melakukan efisiensi.
3. Terapkan aturan persentase
Agar lebih mudah dan praktis, gunakan pendekatan sederhana menggunakan rumus 50-30-20 :
- 50% dialokasikan untuk kebutuhan pokok
- 30% untuk gaya hidup dan hiburan
- 20% untuk tabungan dan pembayaran utang.
Metode ini fleksibel dan dapat disesuaikan dengan kondisi. Misalnya, jika cicilan lebih besar, komposisinya bisa berubah menjadi 60-20-20. Konsistensi sangat penting dalam menerapkan persentase yang telah ditentukan, agar tujuan membuat anggaran bisa tercapai.
4. Sisihkan dana darurat
Salah satu pemicu stres finansial terbesar adalah tidak adanya cadangan dana ketika menghadapi kejadian tak terduga, seperti sakit, kehilangan pekerjaan, atau kebutuhan mendesak keluarga yang tidak bisa ditunda.
Idealnya, dana darurat yang perlu disiapkan sebesar 3–6 bulan dari biaya hidup perbulan. Namun, jika terasa berat, mulailah dari jumlah kecil, misalnya Rp200.000 perbulan. Meski sederhana, langkah ini dapat memberi rasa aman yang signifikan dalam jangka panjang.
5. Gunakan teknologi finansial
Di era digital, banyak alat-alat yang dapat membantu pengelolaan anggaran. Contohnya, aplikasi keuangan pribadi, internet banking, atau fitur autodebet tabungan yang mempermudah pencatatan dan memastikan disiplin finansial terjaga.
Misalnya, setiap kali gaji masuk, sebagian dana langsung otomatis dialokasikan ke tabungan atau investasi. Dengan cara seperti ini, Anda tidak perlu bergantung pada niat semata untuk mulai menabung.
6. Evaluasi dan sesuaikan secara berkala
Anggaran bukanlah sesuatu yang statis. Kebutuhan finansial bisa berubah dari waktu ke waktu, misalnya biaya pendidikan anak, renovasi rumah, atau persiapan liburan keluarga.
Sebaik-baiknya, lakukan evaluasi setiap bulan untuk meninjau apakah alokasi masih relevan. Jika ada kategori yang berlebihan, lakukan penyesuaian. Dengan melakukan evaluasi rutin, anggaran bisa tetap realistis dan efektif dalam mendukung tujuan keuangan jangka panjang.
Strategi Tambahan agar Anggaran Lebih Efektif
Selain enam langkah utama yang sudah dibahas sebelumnya, ada beberapa strategi yang dapat membuat anggaran lebih mudah dijalankan, yaitu :
- Mulai dengan target realistis, jangan memaksakan tabungan terlalu besar hingga terasa berat.
- Berikan ruang untuk hiburan, karena anggaran yang terlalu ketat justru menimbulkan stres baru.
- Pisahkan rekening sesuai pos, menggunakan rekening berbeda atau dompet digital untuk masing-masing kategori.
- Bayar diri sendiri lebih dulu, dengan cara menyisihkan tabungan segera setelah menerima gaji, bukan di akhir bulan.
Dampak Positif Membuat Anggaran bagi Kesehatan Mental
Dengan memiliki anggaran yang jelas, Anda akan merasa lebih aman karena kebutuhan pokok terpenuhi, tabungan bertambah, dan risiko tak terduga dapat diantisipasi.
Kondisi ini berkontribusi langsung pada berkurangnya rasa cemas, meningkatkan rasa percaya diri, dan mendukung pengambilan keputusan keuangan yang lebih bijak.
Tidak berlebihan jika dikatakan bahwa anggaran sederhana bukan hanya instrumen finansial, tetapi juga alat manajemen stres yang efektif.
Kesimpulan
Mengurangi stres finansial tidak selalu membutuhkan langkah yang rumit, cukup dengan menerapkan 6 langkah praktis dan strategi membuat anggaran sederhana, Anda dapat dapat membangun kendali atas keuangan pribadi.
Ketika anggaran dijalankan dengan disiplin, rasa cemas akibat ketidakpastian finansial akan berkurang. Lebih dari sekadar catatan angka, anggaran adalah kunci menciptakan keuangan yang sehat, terkendali, dan menenangkan agar hidup terasa lebih ringan.
HOKIbank mungkin bukan bank yang dikenal secara nasional, tapi di Bali, nama ini memiliki tempat tersendiri di hati masyarakat. Perpaduan antara bunga yang kompetitif, layanan personal, dan hubungan yang erat dengan komunitas, membuat bank ini tetap relevan dan dipercaya selama hampir dua dekade.
Bagi masyarakat Bali, memilih HOKIbank bukan hanya soal produk keuangan, melainkan soal kepercayaan dan kenyamanan. Dan di dunia perbankan yang semakin kompleks, mungkin itu adalah nilai yang paling berharga. Sebab, bersama HOKIbank, masyarakat bisa membangun Bali yang lebih baik.
Jika Anda tinggal di Bali, Anda dapat mengajukan kredit atau menabung dan berinvestasi di BPR HOKI, dengan berbagai produk yang bisa dipilih sesuai kebutuhan. Misalnya, produk Xtra HOKI, KRISTA, KRIDA Sertifikasi, Kredit Multiguna, PaDe HOKI, KRISTA Husada, KRIDA Utama, dan KRIDA Madya untuk produk pinjaman.
Selain itu, tersedia produk Tabungan Siaga HOKI, Tabungan HOKI, Tabungan HOKAGE, dan TabunganKu untuk menabung atau berinvestasi. Segera Kunjungi cabang HOKIbank terdekat untuk membuka rekening produk pilihan atau hubungi layanan WA kami di nomor 0811 3098 1188 untuk mendapatkan informasi lebih lengkap.